Publicações · Créditos de PIS e COFINS sobre Frete
Aprofundamento especializado · Roberto Martins Alves
O crédito sobre frete.
Fretes pagos a pessoa física e a transportadoras do Simples Nacional, analisados a fundo.
Um guia especializado para transformar dúvidas sobre esses fretes em uma análise estruturada. Reúne hipóteses de aplicação, cálculo, documentação e escrituração para apoiar decisões técnicas e a organização do trabalho fiscal.
Até 01/01/2027 · marco da transição, Brasília. A contagem se refere à mudança do regime, não ao fim de todos os direitos de crédito nem a um prazo de oferta.
Quer os dois? Na página de pagamento, marque o livro das 99 Oportunidades e leve os dois por R$ 59,90.
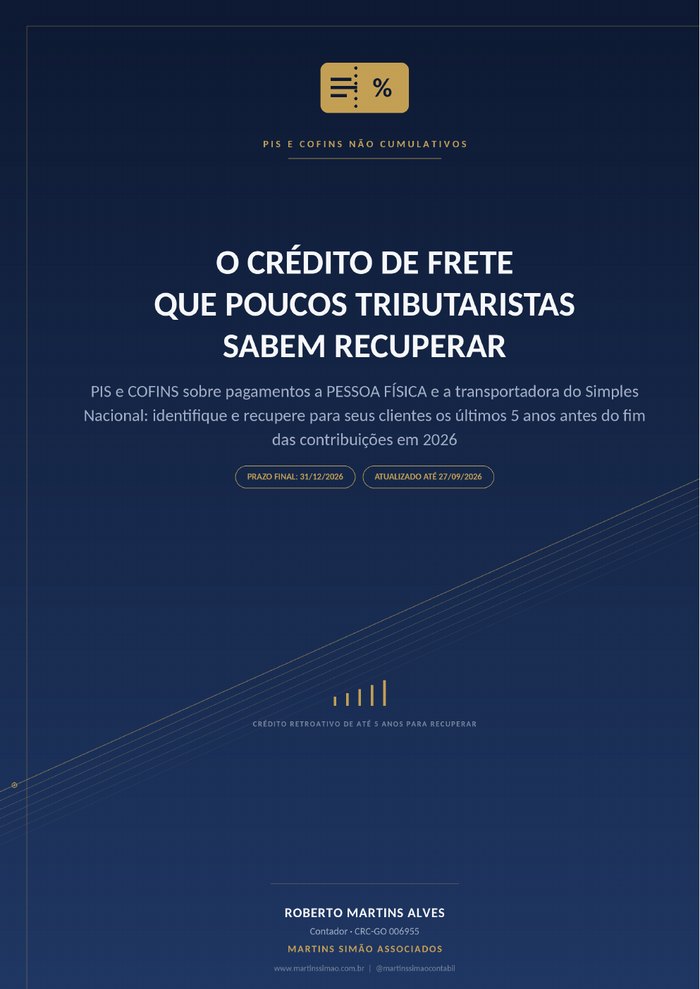
Capa original · eBook digital em PDF
31/12/2026 é o marco da transição, não um prazo universal de perda dos créditos anteriores. A LC 214/2025, art. 378, preserva créditos elegíveis, sujeitos a requisitos e aos prazos aplicáveis. Entenda a distinção
Do prestador do frete à escrituração do crédito
Transforme a dúvida sobre frete em uma análise organizada.
Para quem é esta leitura: profissionais fiscais e contábeis que analisam operações com transportador pessoa física ou transportadora do Simples Nacional e querem aprofundar esse tema.
Para quem atua na apuração do PIS e da COFINS não cumulativos, o frete contratado de transportador autônomo pessoa física ou de transportadora do Simples Nacional pode exigir uma análise diferente da rotina habitual. Este eBook organiza o tema para você identificar as perguntas certas, distinguir prestador e finalidade do transporte e avaliar o tratamento aplicável em cada operação.
Da base legal à escrituração, o conteúdo conecta critérios, documentação e decisões administrativas e judiciais a tarefas concretas do profissional fiscal.
O conteúdo a serviço do seu trabalho
Mais repertório. Uma análise mais estruturada.
Classifique cada operação de frete
Compare o prestador e a finalidade do transporte para organizar a análise de fretes de venda, aquisição de insumos, importados e transferências antes de definir o tratamento fiscal.
Conecte o enquadramento ao cálculo
Estude as distinções entre crédito presumido e básico e relacione a operação às alíquotas e aos limites discutidos na obra, sem tratar todos os pagamentos de frete da mesma forma.
Reconheça posições e pontos de atenção
Consulte os entendimentos de CARF, STJ, STF e Receita Federal reunidos no eBook para identificar critérios relevantes, restrições e questões que merecem aprofundamento.
Organize documentos e escrituração
Use as orientações sobre documentos de suporte, controles internos e EFD-Contribuições para conectar a análise técnica aos registros do seu fluxo de trabalho fiscal.
Por dentro da obra
Do fundamento à escrituração.
Quem pode analisar o crédito
Hipóteses envolvendo transportador pessoa física e transportadora do Simples Nacional no regime não cumulativo.
Cálculo e alíquotas
Exemplos e critérios para estudar o crédito presumido e as condições aplicáveis a cada operação.
Legislação e entendimentos
Referências legais, administrativas e judiciais para apoiar uma avaliação fundamentada.
Documentação de suporte
Pontos de atenção na organização dos documentos e na escrituração na EFD-Contribuições.
Diferentes operações de frete
Situações como fretes de insumos, de venda e entre estabelecimentos.
Riscos e contexto da CBS
Cuidados na interpretação e na transição, considerando os fatos e a documentação de cada empresa.
Como a leitura pode entrar na prática
Quando sua equipe precisa conferir os fretes.
Na revisão de uma empresa no regime não cumulativo, a equipe encontra pagamentos a um transportador autônomo e a uma transportadora do Simples Nacional. Antes de definir o tratamento, precisa classificar as operações e conferir os documentos.
Exemplo ilustrativo de uso da obra, não uma avaliação tributária individual ou promessa de crédito.
- Identifique o prestador e a finalidade de cada frete.
- Consulte os critérios apresentados e confronte-os com os documentos da operação.
- Concilie a análise com os registros da EFD-Contribuições e identifique pontos que exigem validação.
Escolha com clareza
Qual leitura faz sentido para você?
| Sua necessidade | 99 Oportunidades | Créditos sobre Frete |
|---|---|---|
| Abrangência | Panorama de diferentes frentes de crédito | Análise concentrada no tema de frete |
| Uso na rotina | Organizar uma revisão mais ampla | Aprofundar uma questão específica |
| Conteúdo de frete | Incluído no conjunto de oportunidades | Tema central da publicação |
| Extensão | 107 páginas | 23 páginas |
Complementares, não totalmente distintos. O tema de frete também aparece no livro das 99 oportunidades. O segundo eBook concentra a leitura nesse assunto; comprar os dois não cria créditos adicionais nem elimina a necessidade de análise individual.
A visão ampla + o olhar especializado
Leve as duas leituras juntas.
Separados: R$ 74,00 · Economia de R$ 14,10 (cerca de 19%)
R$ 59,90
- Clique em Comprar os dois: você vai para a página de pagamento do 99 Oportunidades.
- Logo abaixo das formas de pagamento, em "Aproveite e compre junto", marque o livro de Frete.
- O total à vista passa a ser R$ 59,90, com os dois PDFs enviados pela Hotmart.
Quem escreve
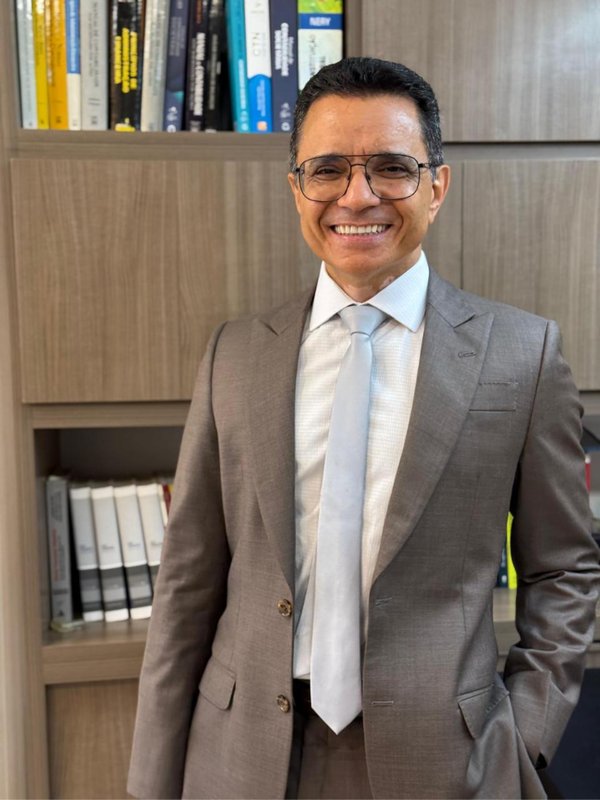
Roberto Martins Alves.
Contador · CRC-GO nº 6.955
Mais de 40 anos de atuação em contabilidade e consultoria tributária, com experiência junto a empresas do Lucro Real.
Sócio da Martins Simão Associados, reúne nestas publicações fundamentos legais, referências e uma perspectiva prática para apoiar o trabalho de profissionais fiscais e contábeis.
Um material para voltar a consultar
Por que escolher este estudo sobre frete?
Porque o tema envolve mais do que identificar um pagamento de transporte. Prestador, finalidade, cálculo, documentação e escrituração precisam ser analisados em conjunto. A obra reúne essas frentes em uma leitura focada, com quadro-resumo, glossário e referências.
- Hipóteses de análise por prestador e finalidade do frete
- Cálculo, documentação e escrituração na EFD-Contribuições
- Quadro-resumo do marco legal e jurisprudencial e glossário de siglas
- Referências normativas e entendimentos administrativos e judiciais
Você está adquirindo um eBook em PDF, não um serviço de consultoria ou revisão da sua empresa.
Créditos de PIS e COFINS sobre Frete
PDF completo · 23 páginas · pagamento e entrega pela Hotmart
Informação para decidir
Antes de começar a leitura.
Os eBooks são indicados para quem?
Para profissionais de contabilidade, área fiscal, auditoria e controladoria que analisam PIS e COFINS no regime não cumulativo. Não são uma orientação tributária personalizada para qualquer empresa.
Como recebo o eBook após a compra?
O pagamento e a entrega são realizados pela Hotmart. Após a aprovação do pagamento, siga as instruções de acesso enviadas pela plataforma para o e-mail informado no checkout. Confira cuidadosamente seu e-mail antes de concluir a compra.
O livro de frete repete o conteúdo das 99 oportunidades?
Há sobreposição temática: o frete está presente no panorama das 99 oportunidades. A publicação especializada concentra a leitura nas hipóteses, no cálculo, na documentação e nos cuidados desse tema. Consulte a amostra das 99 oportunidades e a apresentação de cada obra para avaliar a utilidade do pacote para sua rotina.
A compra garante que minha empresa terá créditos?
Não. As obras são materiais informativos. O direito ao crédito depende do regime tributário, dos fatos, da documentação e do entendimento aplicável ao caso concreto. A leitura não substitui análise profissional individual.
Existe um prazo único até 31/12/2026 para todos os créditos?
Não. O PIS e a COFINS dão lugar à CBS a partir de 2027. Essa é a data da transição, mas não um vencimento universal dos créditos anteriores. O art. 378 da LC 214/2025 preserva créditos elegíveis e mantém a fluência dos prazos aplicáveis, observados escrituração e demais requisitos. A contagem destas páginas serve para antecipar a preparação, não para afirmar que toda revisão termina em 2026.
Como compro os dois eBooks com desconto?
Na página de pagamento de qualquer um dos livros aparece a opção "Aproveite e compre junto". Ao marcá-la, você leva os dois por R$ 59,90 à vista, frente a R$ 74,00 nas duas compras separadas: economia de R$ 14,10.
Qual é o prazo de garantia ou reembolso?
Confira o prazo e as condições informados na oferta e no checkout da Hotmart antes de comprar. Solicitações relacionadas à compra devem seguir as instruções da plataforma e a legislação aplicável. Estas páginas não acrescentam uma garantia diferente à oferta.
Suporte à compra
Precisa de ajuda com seu acesso?
Use as instruções da Hotmart recebidas por e-mail. Antes da compra, o checkout também apresenta o canal de contato do produtor.
Central de ajuda Hotmart →